Steuerklassen Erbschaftsteuer 2026: Sätze & Tabelle
Von der Erbly-Redaktion · Aktualisiert am
Steuerklasse, Freibetrag und Steuersatz der Erbschaftsteuer: die Tabelle nach § 19 ErbStG mit Rechenbeispielen für Kinder, Geschwister und Partner.
Welche Steuerklassen gibt es?
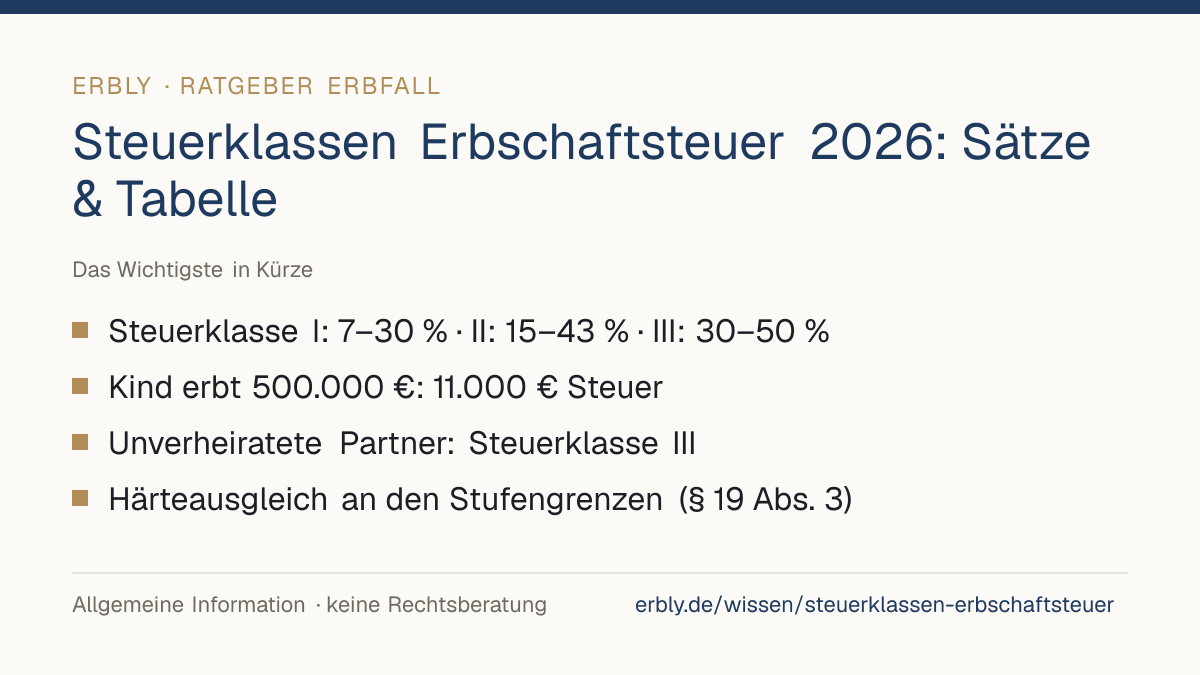
Die Erbschaftsteuer kennt drei Steuerklassen, die sich nach dem Verwandtschaftsverhältnis richten (§ 15 ErbStG). Steuerklasse I umfasst Ehegatten und eingetragene Lebenspartner, Kinder und Stiefkinder, Enkel und Urenkel sowie – nur beim Erbe, nicht bei Schenkungen – Eltern und Großeltern.
Steuerklasse II umfasst Geschwister, Nichten und Neffen, Stiefeltern, Schwiegerkinder, Schwiegereltern, geschiedene Ehegatten und Eltern bei Schenkungen. In Steuerklasse III fallen alle anderen – auch unverheiratete Lebensgefährten und Freunde.
Welche Freibeträge gelten?
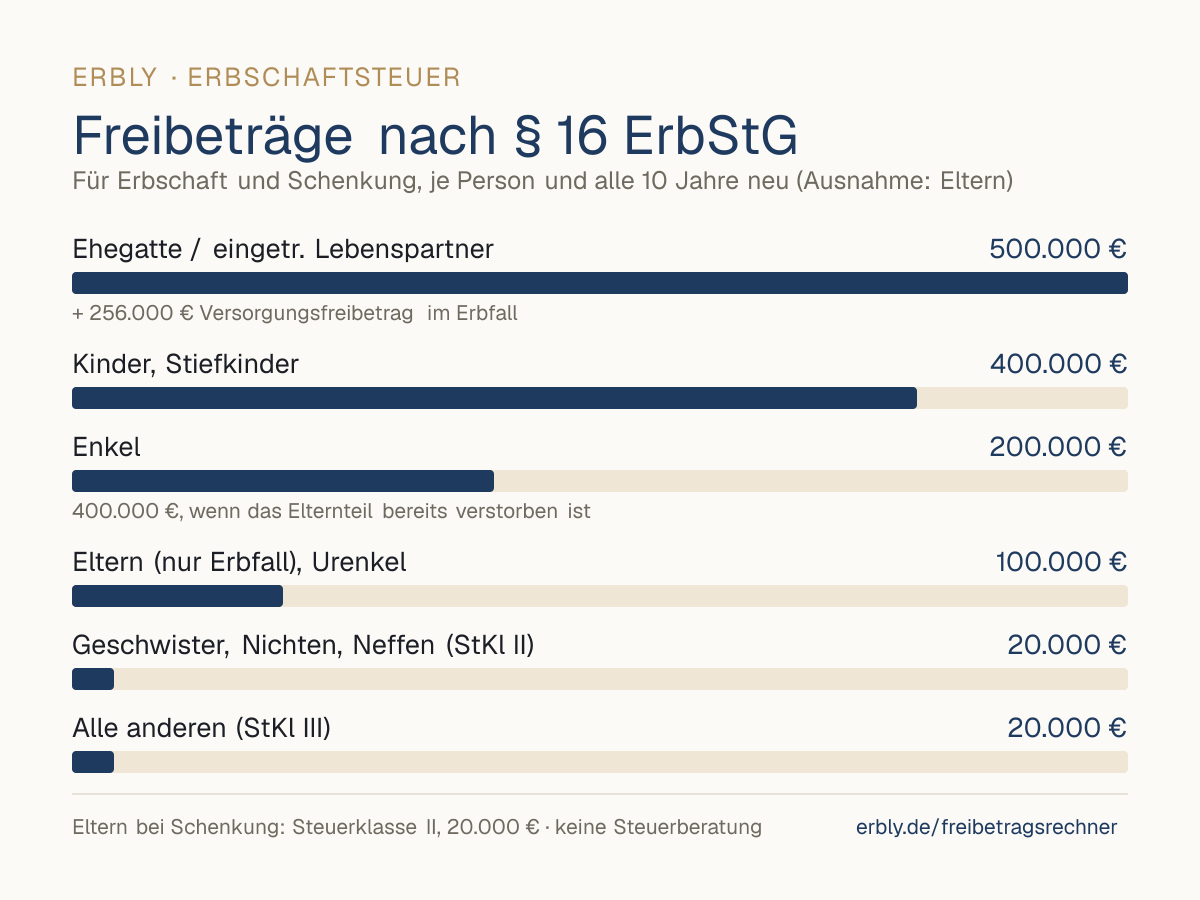
Vor der Besteuerung wird der persönliche Freibetrag abgezogen (§ 16 ErbStG): 500.000 Euro für Ehegatten und eingetragene Lebenspartner, 400.000 Euro für Kinder und Enkel, deren Elternteil bereits verstorben ist, 200.000 Euro für übrige Enkel, 100.000 Euro für übrige Personen der Steuerklasse I und 20.000 Euro in den Steuerklassen II und III.
Ehegatten und Kinder erhalten im Erbfall zusätzlich einen Versorgungsfreibetrag (§ 17 ErbStG). Der Freibetrag gilt je Person, von der man erbt, und kann bei Schenkungen alle 10 Jahre neu genutzt werden.
Wie hoch sind die Steuersätze? Die Tabelle nach § 19 ErbStG
Bis 75.000 Euro steuerpflichtiger Erwerb: 7 % in Steuerklasse I, 15 % in II, 30 % in III. Bis 300.000 Euro: 11 %, 20 %, 30 %. Bis 600.000 Euro: 15 %, 25 %, 30 %.
Bis 6 Millionen Euro: 19 %, 30 %, 30 %. Bis 13 Millionen Euro: 23 %, 35 %, 50 %. Bis 26 Millionen Euro: 27 %, 40 %, 50 %. Darüber: 30 %, 43 %, 50 %.
Der Steuersatz gilt jeweils für den gesamten steuerpflichtigen Betrag, nicht nur für den Teil über der Stufengrenze. Damit ein kleiner Mehrbetrag über einer Grenze nicht zu einem Steuersprung führt, gibt es den Härteausgleich (§ 19 Abs. 3 ErbStG).
Rechenbeispiele
Ein Kind erbt 500.000 Euro. Nach Abzug des Freibetrags von 400.000 Euro bleiben 100.000 Euro steuerpflichtig; das liegt in der Stufe bis 300.000 Euro, also 11 % – die Steuer beträgt 11.000 Euro.
Eine Schwester erbt 100.000 Euro. Nach Abzug von 20.000 Euro bleiben 80.000 Euro; 20 % wären 16.000 Euro, der Härteausgleich begrenzt die Steuer aber auf 13.750 Euro, weil der Betrag nur knapp über der Stufengrenze von 75.000 Euro liegt.
Die unverheiratete Lebensgefährtin erbt 100.000 Euro. Nach Abzug von 20.000 Euro werden 80.000 Euro mit 30 % besteuert – 24.000 Euro. Verheiratete zahlen für denselben Betrag wegen des Freibetrags von 500.000 Euro nichts. Alle Beispiele sind vereinfacht, ohne Versorgungsfreibetrag und Bewertungsfragen.
Einzelfall klären
In der Praxis spielen weitere Punkte hinein – etwa die Bewertung von Immobilien, Schenkungen der letzten 10 Jahre (§ 14 ErbStG) oder die Befreiung für das Familienheim. Solche Fragen gehören zu einer Steuerberaterin oder einem Steuerberater; wir erbringen keine Steuerberatung.
Eine erste Orientierung gibt der Erbly-Freibetragsrechner.
Auch gesucht als: Steuerklassen Erbschaftssteuer · Erbschaftsteuer Steuerklassen · Steuersätze Erbschaftsteuer · Steuerklassen ErbStG · Steuerklasse Erbschaft
Häufige Fragen
Welche Steuerklassen gibt es bei der Erbschaftsteuer?
Drei (§ 15 ErbStG): Steuerklasse I für Ehegatten, Kinder, Enkel und beim Erbe auch Eltern, Steuerklasse II für Geschwister, Nichten, Neffen und Schwiegerfamilie, Steuerklasse III für alle anderen, etwa unverheiratete Partner.
Wie hoch ist die Erbschaftsteuer in Steuerklasse I?
Zwischen 7 % (bis 75.000 Euro steuerpflichtiger Erwerb) und 30 % (über 26 Millionen Euro) nach § 19 ErbStG. Vorher wird der Freibetrag abgezogen, bei Kindern 400.000 Euro.
Wie viel Erbschaftsteuer zahlt ein Kind auf 500.000 Euro?
11.000 Euro: Nach Abzug des Freibetrags von 400.000 Euro bleiben 100.000 Euro, die mit 11 % besteuert werden. Das Beispiel ist vereinfacht.
Welche Steuerklasse haben unverheiratete Lebenspartner?
Steuerklasse III mit nur 20.000 Euro Freibetrag und 30 % Steuer bis 6 Millionen Euro. Erst Ehe oder eingetragene Lebenspartnerschaft führt zu Steuerklasse I und 500.000 Euro Freibetrag.
Was ist der Härteausgleich bei der Erbschaftsteuer?
Er verhindert Steuersprünge knapp über einer Stufengrenze (§ 19 Abs. 3 ErbStG). Die Mehrsteuer darf höchstens die Hälfte (bei Sätzen über 30 %: drei Viertel) des Betrags über der Grenze ausmachen.
Verwandte Artikel
Schritt für Schritt durch den ganzen Erbfall?
Erbly erstellt Ihre persönliche Checkliste mit allen Fristen und fertige Schreiben für Banken und Behörden — kostenlos starten.
Kostenlos starten