Schenkung oder Erbe: Freibeträge und 10-Jahres-Regel
Von der Erbly-Redaktion · Aktualisiert am
Schenkung oder Erbe? Gleiche Freibeträge, aber wichtige Unterschiede: 10-Jahres-Regel, Eltern, Versorgungsfreibetrag, Familienheim – mit Rechenbeispielen.
Wird eine Schenkung anders besteuert als ein Erbe?
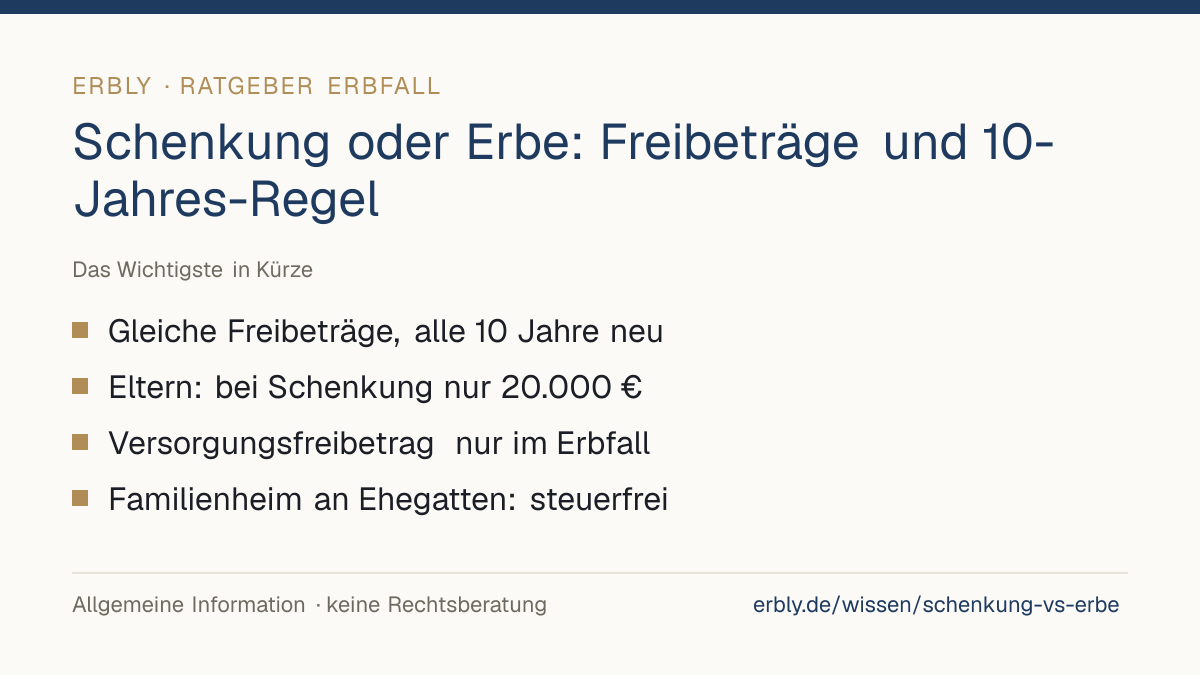
Im Grundsatz nicht: Schenkung und Erbe werden nach demselben Gesetz, dem Erbschaftsteuer- und Schenkungsteuergesetz (ErbStG), mit denselben Freibeträgen und Steuersätzen besteuert. Eine Schenkung ist also nicht automatisch günstiger.
Entscheidend sind vier Unterschiede: die 10-Jahres-Regel, die Steuerklasse der Eltern, der Versorgungsfreibetrag und die Regeln für das Familienheim. Je nach Familie können sie über mehrere zehntausend Euro Steuer entscheiden.
Welche Freibeträge gelten?
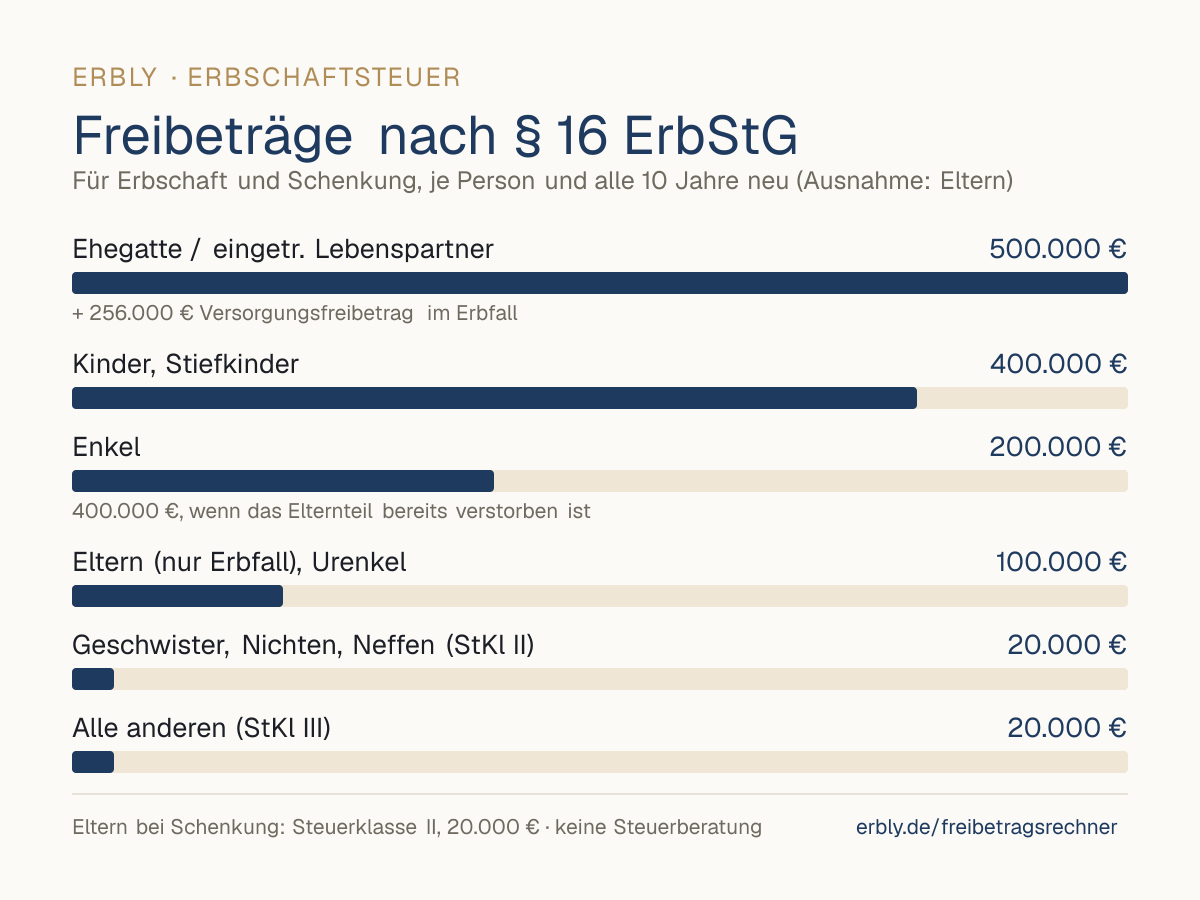
Die persönlichen Freibeträge nach § 16 ErbStG betragen: 500.000 € für Ehegatten und eingetragene Lebenspartner, 400.000 € für Kinder und Stiefkinder, 200.000 € für Enkel, 100.000 € für übrige Personen der Steuerklasse I (etwa Urenkel und – nur im Erbfall – Eltern) und 20.000 € für alle Personen der Steuerklassen II und III.
Der Freibetrag gilt je Person, von der man etwas erhält. Ein Kind kann also von der Mutter und vom Vater jeweils 400.000 € steuerfrei erhalten.
Die 10-Jahres-Regel: Freibeträge mehrfach nutzen
Alle Zuwendungen derselben Person innerhalb von 10 Jahren werden zusammengerechnet (§ 14 ErbStG). Liegen zwischen zwei Zuwendungen mehr als 10 Jahre, steht der Freibetrag vollständig neu zur Verfügung.
Genau hier liegt der größte Unterschied zum Erbe: Ein Erbfall passiert nur einmal, Schenkungen lassen sich über Jahrzehnte verteilen. Stirbt der Schenker aber innerhalb von 10 Jahren nach der Schenkung, werden Schenkung und Erbe zusammengerechnet und der Freibetrag gilt nur einmal.
Rechenbeispiel: 800.000 € an ein Kind
Vereinfachtes Beispiel (ohne Bewertungsfragen und Sonderregeln): Ein Kind erbt von seinem Vater 800.000 €. Nach Abzug des Freibetrags von 400.000 € bleiben 400.000 € steuerpflichtig; bei 15 % (§ 19 ErbStG, Steuerklasse I bis 600.000 €) fallen 60.000 € Erbschaftsteuer an.
Schenkt der Vater dem Kind 400.000 € zu Lebzeiten und vererbt die übrigen 400.000 € erst mehr als 10 Jahre später, sind beide Vorgänge durch den Freibetrag gedeckt – die Steuer beträgt 0 €. Stirbt er schon nach 6 Jahren, entspricht das Ergebnis dagegen dem Erbfall mit 60.000 €.
Eltern: Warum Erben hier günstiger ist als Schenken
Eltern und Großeltern gehören nur bei Erwerben von Todes wegen zur Steuerklasse I; bei einer Schenkung fallen sie in Steuerklasse II (§ 15 ErbStG). Damit sinkt ihr Freibetrag von 100.000 € auf 20.000 €, und die Steuersätze steigen von 7–30 % auf 15–43 %.
Beispiel: Erben Eltern von ihrem Kind 50.000 €, bleibt das steuerfrei. Schenkt das Kind den Eltern zu Lebzeiten 50.000 €, sind nach Abzug von 20.000 € noch 30.000 € mit 15 % zu versteuern – 4.500 €.
Versorgungsfreibetrag: nur im Erbfall
Zusätzlich zum persönlichen Freibetrag erhalten Ehegatten im Erbfall einen Versorgungsfreibetrag von 256.000 € und Kinder je nach Alter zwischen 52.000 € (bis 5 Jahre) und 10.300 € (über 20 bis 27 Jahre) (§ 17 ErbStG). Bei Schenkungen gibt es diesen Freibetrag nicht.
Der Versorgungsfreibetrag wird um den Kapitalwert steuerfreier Versorgungsbezüge gekürzt, etwa einer Witwenrente aus der gesetzlichen Rentenversicherung. Bei Hinterbliebenen mit hoher Rente fällt er deshalb oft deutlich kleiner aus.
Familienheim: Schenkung an Ehegatten ohne Frist
Die Schenkung des selbst bewohnten Familienheims an den Ehegatten ist steuerfrei – ohne Wertgrenze und ohne Pflicht, danach selbst darin zu wohnen (§ 13 Abs. 1 Nr. 4a ErbStG). Die Befreiung gilt auch, wenn ein Ehegatte die Kredite für das Familienheim des anderen tilgt.
Im Erbfall ist das Familienheim ebenfalls steuerfrei, aber nur, wenn der Ehegatte es unverzüglich selbst bewohnt und 10 Jahre lang nutzt (Nr. 4b). Kinder bekommen die Befreiung zusätzlich nur bis 200 m² Wohnfläche (Nr. 4c); wer früher auszieht, verliert sie rückwirkend, außer aus zwingenden Gründen wie Pflegebedürftigkeit.
Was ist bei einer Schenkung außer der Steuer zu beachten?
Schenkungen können Pflichtteilsergänzungsansprüche auslösen: Stirbt der Schenker, zählt eine Schenkung im ersten Jahr davor voll und danach mit jedem Jahr um ein Zehntel weniger; nach 10 Jahren bleibt sie unberücksichtigt (§ 2325 Abs. 3 BGB). Bei Schenkungen an den Ehegatten beginnt diese Frist erst mit Auflösung der Ehe.
Wird der Schenker später bedürftig, kann er das Geschenk zurückfordern, soweit er seinen Unterhalt nicht mehr bestreiten kann (§ 528 BGB). Dieser Anspruch ist ausgeschlossen, wenn zwischen Schenkung und Bedürftigkeit mehr als 10 Jahre liegen (§ 529 BGB) – das ist etwa relevant, wenn später das Sozialamt Pflegekosten übernimmt.
Bei Immobilien behalten sich Schenkende oft ein Wohnrecht oder einen Nießbrauch vor. Das senkt den steuerlichen Wert der Schenkung, kann aber den Beginn der 10-Jahres-Frist beim Pflichtteil verschieben – eine Frage für die Beratung im Einzelfall.
Muss man eine Schenkung beim Finanzamt anzeigen?
Ja. Jede Schenkung, die unter das ErbStG fällt, ist innerhalb von 3 Monaten beim Finanzamt anzuzeigen (§ 30 ErbStG) – auch wenn sie unter dem Freibetrag liegt. Bei Schenkungen sind sowohl die beschenkte als auch die schenkende Person anzeigepflichtig.
Die Anzeige ist wichtig für die 10-Jahres-Regel: Nur so ist später nachvollziehbar, wann welche Zuwendung erfolgte. Bei notariell beurkundeten Schenkungen übernimmt der Notar die Mitteilung an das Finanzamt.
Mechanik verstehen, Einzelfall klären
Dieser Artikel erklärt die allgemeinen Regeln. Ob und wie eine Übertragung zu Lebzeiten in Ihrer Situation sinnvoll ist, hängt von Vermögensart, Alter, Familienverhältnissen und der Bewertung von Immobilien ab.
Solche Gestaltungsfragen gehören zu einer Steuerberaterin oder einem Steuerberater bzw. einer Notarin oder einem Notar; wir erbringen keine Steuer- oder Rechtsberatung. Eine erste Orientierung zu den Freibeträgen gibt unser Freibetragsrechner.
Auch gesucht als: Schenken oder vererben · Schenkung vs. Erbe · Schenkung statt Erbe · vorweggenommene Erbfolge · Schenkungssteuer
Häufige Fragen
Ist eine Schenkung steuerlich günstiger als ein Erbe?
Nicht grundsätzlich. Für Schenkung und Erbe gelten dieselben persönlichen Freibeträge (§ 16 ErbStG) und Steuersätze (§ 19 ErbStG). Unterschiede gibt es bei den Eltern, beim Versorgungsfreibetrag und beim Familienheim – und darin, dass Freibeträge bei Schenkungen alle 10 Jahre neu nutzbar sind.
Wie oft kann man den Freibetrag bei Schenkungen nutzen?
Alle 10 Jahre. Zuwendungen derselben Person innerhalb von 10 Jahren werden zusammengerechnet (§ 14 ErbStG); danach steht der volle Freibetrag – etwa 400.000 € je Kind und Elternteil – erneut zur Verfügung.
Warum ist eine Schenkung an die Eltern teurer als ein Erbe?
Eltern gehören nur bei Erwerben von Todes wegen zur Steuerklasse I mit 100.000 € Freibetrag. Bei einer Schenkung fallen sie in Steuerklasse II mit nur 20.000 € Freibetrag und höheren Steuersätzen (§ 15, § 16 ErbStG).
Gibt es den Versorgungsfreibetrag auch bei Schenkungen?
Nein. Der Versorgungsfreibetrag von 256.000 € für Ehegatten und bis zu 52.000 € für Kinder gilt nur im Erbfall (§ 17 ErbStG). Er wird zudem um steuerfreie Versorgungsbezüge wie die Witwenrente gekürzt.
Kann man das Familienheim steuerfrei verschenken?
An den Ehegatten ja: Die Schenkung des selbst bewohnten Familienheims ist ohne Wertgrenze und ohne Behaltensfrist steuerfrei (§ 13 Abs. 1 Nr. 4a ErbStG). Im Erbfall ist die Befreiung dagegen an 10 Jahre Selbstnutzung geknüpft, bei Kindern zusätzlich an höchstens 200 m² Wohnfläche.
Was passiert, wenn der Schenker innerhalb von 10 Jahren stirbt?
Steuerlich werden Schenkung und Erbe zusammengerechnet; der Freibetrag gilt nur einmal (§ 14 ErbStG). Zivilrechtlich kann die Schenkung zudem Pflichtteilsergänzungsansprüche auslösen: Im ersten Jahr vor dem Erbfall zählt sie voll, danach je Jahr ein Zehntel weniger (§ 2325 Abs. 3 BGB).
Verwandte Artikel
Schritt für Schritt durch den ganzen Erbfall?
Erbly erstellt Ihre persönliche Checkliste mit allen Fristen und fertige Schreiben für Banken und Behörden — kostenlos starten.
Kostenlos starten