Familienheim erben: Wann es steuerfrei bleibt
Von der Erbly-Redaktion · Aktualisiert am
Das Familienheim bleibt für Ehepartner und Kinder steuerfrei, wenn sie 10 Jahre darin wohnen – Kinder bis 200 m². Voraussetzungen, Fallstricke, Beispiel.
Was ist das Familienheim im Erbschaftsteuerrecht?
Familienheim ist das Haus oder die Wohnung in Deutschland oder der EU, in der die verstorbene Person bis zum Tod selbst gewohnt hat. Es kann unter bestimmten Voraussetzungen vollständig steuerfrei vererbt werden (§ 13 Abs. 1 Nr. 4b und 4c ErbStG) – zusätzlich zum persönlichen Freibetrag.
Konnte die verstorbene Person aus zwingenden Gründen nicht mehr dort wohnen, etwa wegen Pflegebedürftigkeit und Umzug ins Heim, bleibt die Befreiung möglich. Begünstigt sind nur der Ehegatte oder eingetragene Lebenspartner sowie Kinder und Kinder verstorbener Kinder.
Ehepartner: steuerfrei ohne Größengrenze
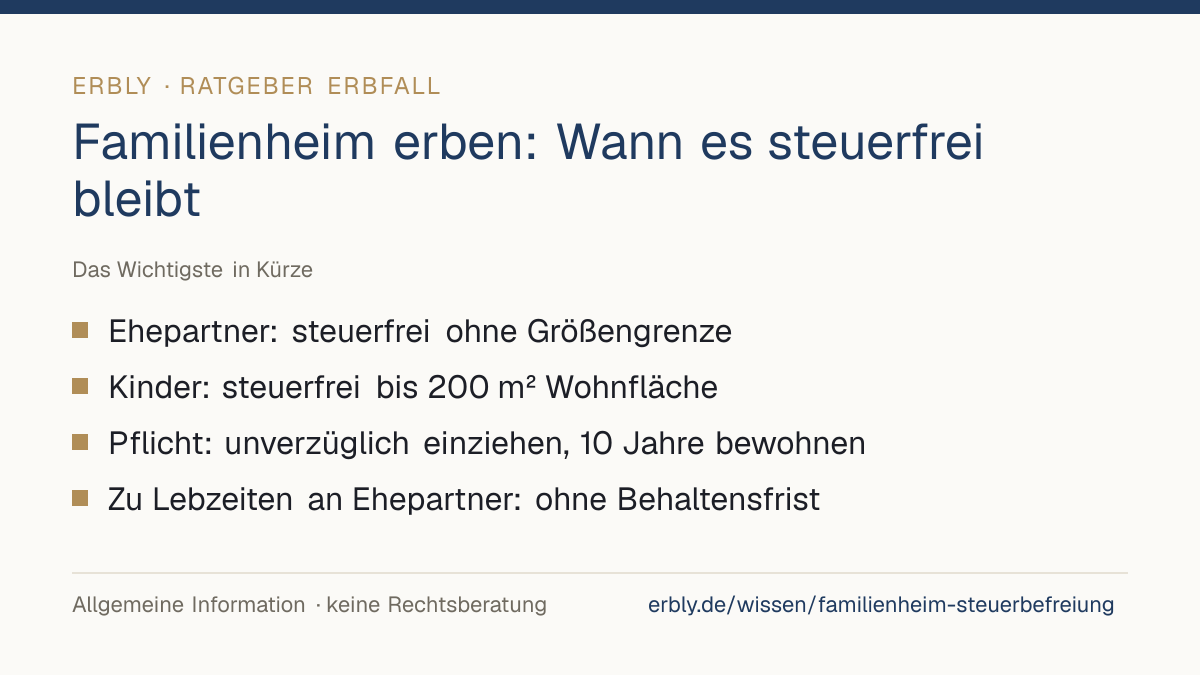
Erbt der Ehegatte oder eingetragene Lebenspartner das Familienheim, ist es unabhängig von Wert und Größe steuerfrei (§ 13 Abs. 1 Nr. 4b ErbStG). Voraussetzung ist, dass er es unverzüglich selbst zu Wohnzwecken nutzt.
Auch eine Villa im Wert von mehreren Millionen Euro bleibt so steuerfrei, ohne den Freibetrag von 500.000 Euro zu verbrauchen. Der Freibetrag steht dann für das übrige Vermögen voll zur Verfügung.
Kinder: steuerfrei bis 200 Quadratmeter
Erben Kinder das Familienheim, gilt die Befreiung nur für bis zu 200 Quadratmeter Wohnfläche (§ 13 Abs. 1 Nr. 4c ErbStG). Bei einem größeren Haus ist der Anteil über 200 Quadratmeter steuerpflichtig, wird aber mit dem Freibetrag von 400.000 Euro verrechnet.
Beispiel: Ein Kind erbt ein Haus mit 250 Quadratmetern im Wert von 1.000.000 Euro und zieht ein. Steuerfrei sind 200/250 des Werts, also 800.000 Euro; die übrigen 200.000 Euro liegen unter dem Freibetrag – es fällt keine Steuer an. Das Beispiel ist vereinfacht.
Die 10-Jahres-Frist: selbst einziehen und wohnen bleiben
Die erbende Person muss das Familienheim unverzüglich selbst beziehen – in der Regel innerhalb von sechs Monaten nach dem Erbfall, wobei Verzögerungen etwa durch Renovierung oder Erbstreit berücksichtigt werden können. Eine Vermietung oder ein längerer Leerstand gefährden die Befreiung.
Die Selbstnutzung muss 10 Jahre andauern. Wird das Haus in dieser Zeit verkauft, vermietet oder dauerhaft verlassen, entfällt die Befreiung rückwirkend, außer zwingende Gründe wie eigene Pflegebedürftigkeit verhindern die Selbstnutzung.
Zu Lebzeiten verschenken statt vererben
Zwischen Ehegatten ist auch die Schenkung des selbst bewohnten Familienheims zu Lebzeiten steuerfrei – ohne Wertgrenze und ohne 10-Jahres-Frist (§ 13 Abs. 1 Nr. 4a ErbStG). Für Kinder gibt es diese lebzeitige Befreiung nicht.
Mehr dazu im Artikel Schenkung oder Erbe. Ob sich eine Übertragung zu Lebzeiten lohnt, ist eine Gestaltungsfrage für eine Steuerberaterin, einen Steuerberater oder ein Notariat; wir erbringen keine Steuerberatung.
Typische Fallstricke
Erben mehrere Personen und zieht nur eine ein, gilt die Befreiung nur für deren Anteil. Übernimmt sie im Rahmen der Erbauseinandersetzung das ganze Haus, kann sich die Befreiung erweitern – das sollte vor der Aufteilung steuerlich geprüft werden.
Wurde nur eine Wohnung eines Mehrfamilienhauses selbst bewohnt, ist nur diese Wohnung begünstigt. Bei Mischnutzung, Zweitwohnsitz oder Umbau lohnt sich eine Beratung, bevor Fakten geschaffen werden.
Auch gesucht als: Familienheim Erbschaftsteuer · Familienheim Erbschaftssteuer · Familienheim Steuerbefreiung · Elternhaus erben steuerfrei · Familienwohnheim erben
Häufige Fragen
Wann bleibt das geerbte Familienheim steuerfrei?
Wenn der Ehepartner oder ein Kind es unverzüglich selbst bezieht und 10 Jahre bewohnt (§ 13 Abs. 1 Nr. 4b und 4c ErbStG). Für Kinder gilt die Befreiung nur bis 200 Quadratmeter Wohnfläche.
Wie schnell muss ich ins geerbte Haus einziehen?
Unverzüglich – in der Regel innerhalb von sechs Monaten. Verzögerungen, die man nicht selbst zu vertreten hat, etwa durch Renovierung oder Erbstreit, können berücksichtigt werden.
Was passiert, wenn ich das Familienheim vor Ablauf von 10 Jahren verkaufe?
Dann entfällt die Steuerbefreiung rückwirkend, und die Erbschaftsteuer wird nachträglich festgesetzt. Ausnahme: zwingende Gründe wie eigene Pflegebedürftigkeit.
Gilt die Befreiung auch, wenn die Eltern zuletzt im Pflegeheim lebten?
Ja, wenn sie aus zwingenden Gründen wie Pflegebedürftigkeit nicht mehr selbst im Haus wohnen konnten. Die übrigen Voraussetzungen müssen trotzdem erfüllt sein.
Kann man das Familienheim steuerfrei an den Ehepartner verschenken?
Ja, die Schenkung des selbst bewohnten Familienheims an den Ehepartner ist ohne Wertgrenze und ohne Behaltensfrist steuerfrei (§ 13 Abs. 1 Nr. 4a ErbStG).
Verwandte Artikel
Schritt für Schritt durch den ganzen Erbfall?
Erbly erstellt Ihre persönliche Checkliste mit allen Fristen und fertige Schreiben für Banken und Behörden — kostenlos starten.
Kostenlos starten